【小規模宅地等の特例・番外編】二世帯住宅はどうなる?税理士が分かりやすく解説
目次
前回のコラム
【小規模宅地等の特例・番外編】住民票を移すだけではダメ?税務署が確認するポイントを解説
に続き、今回も番外編として
「親と同じ二世帯住宅に住んでいたけれど、小規模宅地等の特例は使えるの?」
「玄関やキッチンが別々でも“同居”になる?」
という疑問について解説します。
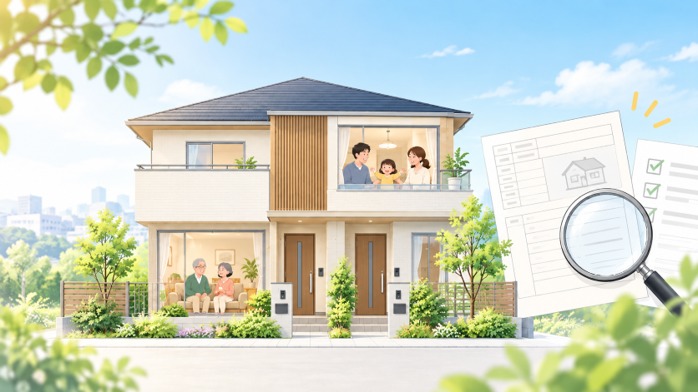
二世帯住宅は、一般的な一戸建てとは違い、親世帯と子世帯の生活スペースが分かれていることも多いため、特例を利用できるか迷いやすいケースです。
二世帯住宅でも小規模宅地等の特例を使える可能性があります
親と子が同じ二世帯住宅に住んでいた場合、一定の条件を満たせば、実家の土地について「特定居住用宅地等」として小規模宅地等の特例を利用できる可能性があります。
特定居住用宅地等に該当すれば、330㎡までの部分について、相続税評価額を80%減額できます。
二世帯住宅は「区分所有登記」の確認が重要です
二世帯住宅には、玄関やキッチンを共有するタイプもあれば、それぞれの世帯で完全に分かれているタイプもあります。
ただし、玄関やキッチンが別々という理由だけで、小規模宅地等の特例が使えなくなるわけではありません。
二世帯住宅では、実際の居住状況とあわせて、建物が区分所有登記されているかどうかを確認することが重要です。
では、区分所有登記の有無によってどのように取扱いが変わるのか、具体例で見てみましょう。
区分所有登記の有無でどう変わる?
ケース1 区分所有登記をしていない二世帯住宅
例えば、
- ・父が1階に居住
- ・長男家族が2階に居住
- ・土地は父名義
- ・建物も父名義
- ・玄関・キッチンはそれぞれ別
- ・区分所有登記はしていない
というケースです。
この場合、生活スペースが1階と2階に分かれていても、建物は一棟として登記されています。
そのため、一定の要件を満たせば、長男が父と同じ建物に居住していたものとして、小規模宅地等の特例を利用できる可能性があります。
※このケースで長男が同居親族として小規模宅地等の特例を利用するためには、相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、かつ、相続した土地を相続開始時から申告期限まで所有していることが必要です。申告期限前に転居したり、土地を売却したりすると、特例を利用できなくなる可能性があるため注意しましょう。
ケース2 区分所有登記をしている二世帯住宅
一方、
- ・1階部分は父の区分建物
- ・2階部分は長男の区分建物
というように、それぞれを独立した建物として区分所有登記している場合は注意が必要です。
1階部分に対応する土地についてのみ小規模宅地等の特例が適用されます。
見た目は同じ一棟の二世帯住宅でも、税務上は区分された建物として取り扱われるため、区分所有登記をしていない二世帯住宅と同じようには判断できません。
まず登記事項証明書を確認しましょう
二世帯住宅で小規模宅地等の特例を検討するときは、次の点を確認しておきましょう。
- ・区分所有登記がされているか
- ・土地と建物は誰の名義になっているか
- ・親と子が相続開始前にどのように生活していたか
- ・誰が土地を相続するのか
- ・相続後の居住・所有要件を満たせるか
同じように見える二世帯住宅でも、登記や所有関係によって特例の取扱いが変わることがあります。
二世帯住宅は登記や所有関係を確認しましょう
二世帯住宅でも、一定の条件を満たせば小規模宅地等の特例を利用できる可能性があります。
ただし、同じように見える二世帯住宅でも、建物の登記や所有関係によって取扱いが変わることがあります。
「うちの二世帯住宅は特例の対象になるのかな?」と気になる方は、ぜひ当税理士法人へお気軽にご相談ください。
土地・建物の登記や居住状況を確認しながら、小規模宅地等の特例を適用できるか、相続税申告をどのように進めるべきかを分かりやすくご案内いたします。
※本記事は一般的な制度の概要です。実際の適用可否は、建物の登記状況、所有関係、居住状況、土地を取得する相続人などによって異なります。
関連ページはこちら
“教えて!税理士先生!”こんな場合は使えるの?~小規模宅地等の特例①~
“教えて!税理士先生!”こんな場合は使えるの?~小規模宅地等の特例②~
相続税申告に関する無料相談実施中!
相続税申告や相続手続など相続に関わるご相談は当事務所にお任せください。
相続の専門家が親切丁寧にご相談に対応させていただきますので、まずは無料相談をご利用ください。
予約受付専用ダイヤルは0120-333-628になります。
お気軽にご相談ください。
この記事を担当した税理士
税理士法人Setup
代表
和泉 潤
保有資格税理士・行政書士
専門分野相続業務、会計顧問業務
経歴2011年に国税局を退職後、和泉潤税理士事務所を設立。その後、小笠原保税理士事務所を吸収合併する形で現在に至る。
- 【税理士が解説・第1回】代償分割と代償財産とは?相続の仕組みを分かりやすく解説!
- 【税理士が解説・第2回】代償分割の相続税はどう計算する?代償金と不動産評価の注意点
- “教えて!税理士先生!”こんな場合は使えるの?~小規模宅地等の特例①~
- “教えて!税理士先生!”こんな場合は使えるの?~小規模宅地等の特例②~
- 【税理士が解説】未成年がいる場合の相続はどうする?分かりやすく解説!
- 【税理士が解説】残高証明書は相続税申告に必 要?必要なケースや発行方法について解説!
- 【小規模宅地等の特例・番外編】住民票を移すだけではダメ?税務署が確認するポイントを解説
- 【小規模宅地等の特例・番外編】二世帯住宅はどうなる?税理士が分かりやすく解説
- 【税理士が解説】誰が遺産を相続する?相続順位について解説!
- 【税理士が解説】農地の相続税はいくら?猶予制度の要件と手続きの注意点
- 【税理士が解説】地方の田んぼや畑を引き継ぐ前に!「農地相続」の基本と税金
- 【税理士が解説】相続における遺留分・寄与分とは?分 かりやすく解説!
- 相続税申告サポート(フルプラン)
- 相続税申告・納税
- 相続税の節税チェックリスト
- 相続税・贈与税改正のポイント
- 民法改正のポイント
- 相続税の仕組みと申告
- 課税対象財産
- 相続税評価額の算出
- 物納の手続き方法
- 延納の手続き方法
- 税務署がチェックしてくること
- 相続税がかかるか心配な方へ
- 相続税の計算方法
- 相続税の基礎控除/基礎控除を超えたら当事務所にお任せください
- 各種控除について
- 財産を把握し、評価する
- 宅地の評価(自分で使用している宅地)
- 借地・貸地
- 上場株式
- 取引相場のない株式
- 預貯金や公社債(金融資産)
- 生命保険・死亡退職金
- その他、相続財産
- 相続発生後の節税対策!これだけは押さえておきたい4つのポイント
- 相続税の申告を税理士に依頼する理由とは?5つのメリットを紹介
- 相続税の申告書15種類と提出先
- 【相続財産別】相続税の申告に必要な書類一覧
- 相続税申告期限がギリギリになってしまった方
- 10ヶ月以内に遺産分割&相続税申告しなかった場合
- 【税理士が解説】期限後申告とは?ペナルティについて解説
- 相続税のQ&A
- 相続税申告で失敗しないためのポイント
- 相続税の失敗事例
- 税務署からの相続税についてのお尋ね/お知らせが届いた方へ
- 申告書を自分で作成したい方
- 税負担の軽減
- トータル税金対策とは
相続手続きに関するご相談をお考えの方へ
相続税申告に関するご相談をお考えの方へ
-
スケジュールや流れは?
申告までの流れと
当事務所の対応 -
税務調査が不安
税務署がチェックしてくる
こと -
相続税の申告が必要かどうかわからない
相続税シミュレーション
-
依頼する税理士によって税額が変わります!
相続専門税理士の選び方
よくご相談いただくケース
お客様からの声、相談解決実績に関して