【税理士が解説】期限後申告とは?ペナルティについて解説
- 2021.05.15
期限後申告
相続税申告には申告期限が設けられており、相続税法においては、相続発生日から10カ月以内と定められています。
10ヶ月を超えて申告することを「期限後申告」と言い、その理由によっては「無申告加算税」と「延滞税」というペナルティが発生する可能性があります。
無申告加算税は本来の税額に対して15%の税率が課せられます。
但し、納付すべき税額が50万円を超える場合は、超過分につき、20%の税率が課せられます。
期限後申告のペナルティ 「無申告加算税」
期限後申告の場合、無申告加算税と延滞税が発生します。
税務調査で指摘されて期限後申告をした場合は、税額の15%の無申告加算税が課せられます。
但し、納付すべき税額が50万円を超える場合は、超過分につき20%の税率が課せられます。
また、申告期限の翌日から納付までの日数に応じて延滞税も発生します。
延滞税については、期限後申告が納付期限から2ヶ月以内の場合は、7.3%または特例基準割合+1%のいずれか低い方、期限後申告が納付期限から2ヶ月を超える場合は14.6%または特例基準割合+7.3%のいずれか低い方となっています。
もっとも、税務調査により期限後申告を指摘される前に納税者が自ら申告した場合は、5%の無申告加算税で済みます。
つまり、期限後申告となってしまう場合でも、早急に対応することが重要です。
申告額が少なかった場合のペナルティ 「過少申告加算税」
期限内に申告した場合でも、税額を少なく申告していた場合には「修正申告」が必要です。
修正申告を自発的に行った場合は加算税は課されませんが、税務署に指摘された場合は10%または15%の過少申告加算税と延滞税が課せられます。
故意に申告しない場合のペナルティ 「重加算税」
相続税が発生することを知りながら故意に申告書を提出しなかったり、財産を隠した場合は、その悪質さに応じて最も重いペナルティが課せられます。
それが「重加算税」です。
隠蔽・偽装申告には35%、隠蔽・偽装した上に無申告の場合は40%の重加算税 及び延滞税が課されます。
関連ページはこちら
相続手続きを放置していませんか?相続手続きを放置するデメリットとは
相続対策・相続税申告に関する無料相談実施中!

2024年の法改正により、相続時精算課税制度はより魅力的な選択肢となりました。特に、毎年の110万円基礎控除の新設は、確実な節税効果をもたらします。しかし、個々の資産状況や将来の見通しによって、最適な選択は異なります。資産の種類や価値の変動予測、家族構成など、様々な要因を総合的に考慮する必要があります。専門家のアドバイスを受けながら、慎重に検討することが重要です。相続時精算課税制度に関するお悩みならお早めにご相談ください。
予約受付専用ダイヤルは0120-333-628になります。
お気軽にご相談ください。
この記事を担当した税理士
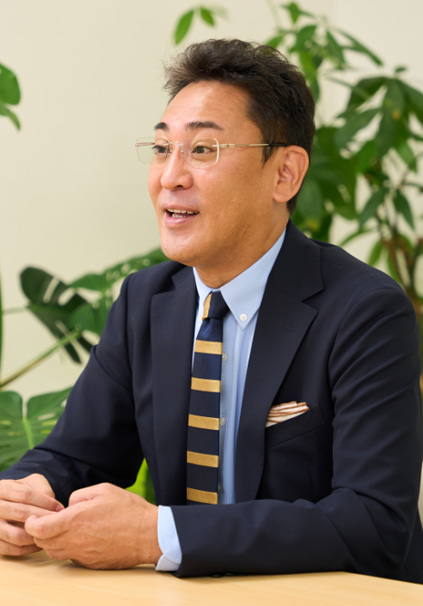
税理士法人Setup
代表
和泉 潤
保有資格税理士・行政書士
専門分野相続業務、会計顧問業務
経歴2011年に国税局を退職後、和泉潤税理士事務所を設立。その後、小笠原保税理士事務所を吸収合併する形で現在に至る。
相続手続きに関するご相談をお考えの方へ
相続税申告に関するご相談をお考えの方へ
-
スケジュールや流れは?
申告までの流れと
当事務所の対応 -
税務調査が不安
税務署がチェックしてくる
こと -
相続税の申告が必要かどうかわからない
相続税シミュレーション
-
依頼する税理士によって税額が変わります!
相続専門税理士の選び方
よくご相談いただくケース
お客様からの声、相談解決実績に関して